x


Il tema delle valute digitali della banca centrale (CBDC) è più pervasivo che mai, con i governi di tutto il mondo che si affrettano a implementare le loro CBDC, sostenendo che le valute digitali della banca centrale sono come le criptovalute, solo migliori. I cittadini di tutto il mondo sanno che questa affermazione è falsa e si oppongono con veemenza a questo nuovo sistema monetario presentando petizioni e proteste. Tuttavia, una parte sostanziale della società non riconosce o addirittura non comprende questa era della tecnologia digitale.
Oggi esamineremo la differenza tra CBDC e criptovaluta e come non possono essere confrontati. Questo perché un sistema verrà utilizzato per renderci schiavi e l'altro ci darà libertà e sovranità.
Le due tecnologie finanziarie sono radicate in varie iniziative di valuta digitale, per lo più nate negli anni '90. La differenza più significativa è che le valute digitali di quel tempo sono state create per ottimizzare i pagamenti principalmente in un ambiente domestico. In altre parole, queste valute digitali avevano lo scopo di ottimizzare il sistema finanziario esistente integrandosi con esso.
Un esempio è il sistema di eMoney finlandese , Avant, negli anni '90, che era strettamente connesso alla valuta nazionale e all'infrastruttura bancaria. Mentre alcuni considerano l'eMoney della Finlandia come il primo CBDC, si ritiene generalmente che il primo vero CBDC ad essere rilasciato sia stato il dollaro sabbioso delle Bahamas nell'ottobre 2020. Anche se ora quasi tutti i paesi stanno lavorando attivamente a un CBDC di qualche tipo.
A differenza delle CBDC, le criptovalute sono state inizialmente create per replicare o addirittura sostituire il sistema finanziario esistente. In molti casi, ciò significava che erano disponibili a livello internazionale per chiunque avesse una connessione Internet. Due esempi sono Ecash di David Chaum negli anni '80 e Hashcash di Adam Back negli anni '90. Oggi Adam è il CEO di Blockstream, una delle più grandi società legate a Bitcoin.
Poi è arrivato Bitcoin nel 2008, vantato come la prima criptovaluta, creato da un individuo o gruppo pseudonimo chiamato Satoshi Nakamoto. Il primo blocco di Bitcoin conteneva un messaggio nascosto: "Cancelliere sull'orlo del secondo salvataggio per le banche". Questo era il titolo del quotidiano The Times il 3 gennaio 2009, lo stesso giorno in cui Bitcoin è stato pubblicato.
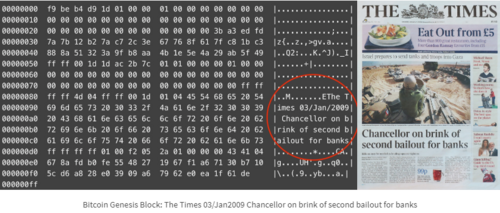
Fonte immagine: https://bitcoinbriefly.com/21-million-bitcoin/
L'intenzione esplicita di Bitcoin è quella di sostituire l'attuale sistema finanziario e ogni importante criptovaluta che è nata da allora condivide questo ethos. Mentre Bitcoin è stato creato in risposta alla crisi finanziaria del 2008, il CBDC è stato essenzialmente creato in risposta alle criptovalute. Più precisamente, le CBDC sono state create in risposta a valute digitali alternative di ogni tipo, siano esse pubbliche o private.
Ad esempio, la Cina ha iniziato a sviluppare il suo Yuan digitale in risposta alla rapida crescita delle società di tecnologia finanziaria nel paese durante gli anni 2010. Allo stesso modo, gli Stati Uniti hanno iniziato a sviluppare il proprio dollaro digitale in risposta alla valuta digitale di Facebook, Libra, che è stata rivelata nel 2019 ma non è mai decollata. D'altra parte, l'Indonesia ha iniziato a sviluppare la sua rupia digitale in risposta alle criptovalute dopo l'ultima corsa al rialzo nel 2017.

Fonte immagine: Cointelegraph
Nel frattempo, le Isole Marshall hanno iniziato a sviluppare la propria valuta digitale, soprannominata il sovrano marshallese, in risposta allo sviluppo di CBDC in altri paesi. Tuttavia, il tema comune è il controllo centralizzato del sistema finanziario. Questo alla fine rende i CBDC di oggi diversi dai loro predecessori, che si concentravano sull'ottimizzazione dei pagamenti piuttosto che sul controllo centralizzato.
Pertanto, possiamo definire i CBDC come un tipo di valuta digitale controllata centralmente dal governo e che richiede un'autorizzazione. In alternativa, possiamo definire le criptovalute come valuta virtuale che non è controllata da nessuno e non richiede autorizzazione.
Capire come funzionano sotto il cofano i CBDC e le criptovalute è essenziale, a partire da tre definizioni per i termini spesso fraintesi; Tecnologia Blockchain, Distributed Database (DDB) e Distributed Ledger. (DLT)
Una blockchain è un tipo specifico di tecnologia di registro distribuito. In particolare, tutte le Blockchain sono registri distribuiti (DL), ma non tutti i registri distribuiti sono blockchain. Le blockchain senza autorizzazione o pubbliche sono decentralizzate, il che significa che un singolo individuo o istituzione non le controlla. Invece, sono controllati da una vasta rete di individui e istituzioni indipendenti, quindi non c'è un singolo punto di errore.
I database distribuiti memorizzano i dati in una rete condivisa piuttosto che in una posizione centralizzata. Questa soluzione è per le aziende che hanno bisogno di elaborare enormi quantità di dati strutturati e non strutturati, che potrebbero scalare attraverso le reti. Meccanismi di consenso come Paxos o Raft controllano i permessi di lettura/scrittura e stabiliscono canali di comunicazione sicuri tra i partecipanti. Tuttavia, questi protocolli presuppongono che ogni partecipante collabori in buona fede, il che limita la loro applicazione a reti private sotto un'autorità centralizzata.
I registri distribuiti (DL) sono come i protocolli DDB in quanto mantengono un consenso sull'esistenza e lo stato di un insieme condiviso di fatti ma non si basano su questo presupposto di buona fede. Raggiungono questo obiettivo sfruttando la crittografia avanzata per decentralizzare l'autorità. Sono diversi dai database distribuiti generici in due modi fondamentali:
1. Il controllo dell'accesso in lettura/scrittura è realmente decentralizzato , mentre rimane logicamente centralizzato per i database distribuiti.
2. L'integrità dei dati può essere garantita in ambienti contraddittori senza impiegare terze parti fidate , mentre i database distribuiti si affidano ad amministratori fidati.

Fonte immagine: Tutorial Blockchain
Questi termini sono utili da sapere perché molti paesi affermano che i loro CBDC utilizzeranno una blockchain. Tuttavia, i paesi che affermano che i loro CBDC utilizzeranno una Blockchain utilizzeranno un database distribuito perché la Banca centrale lo controllerà centralmente. È possibile che i funzionari che fanno queste affermazioni non conoscano la differenza o non si preoccupino di fare la distinzione.
Alcuni sostengono che lo scopo dell'uso del termine "blockchain" o "ispirato da Bitcoin" sia quello di indurre intenzionalmente il pubblico a pensare che il CBDC sia proprio come una criptovaluta. Tuttavia, vale la pena ricordare che alcune regioni sembrano avere in programma di lanciare i loro CBDC su blockchain di criptovalute, come le Isole Marshall, che hanno scelto la tecnologia Algorand . Ma anche in questo caso, è probabile che la banca centrale manterrà comunque il controllo totale della sua CBDC perché verrebbe emessa come token.
Mentre continuiamo ad essere illuminati da questa tecnologia , le due diverse criptovalute sono spesso travisate, quindi ecco le definizioni di criptovalute e token.
Una moneta di criptovaluta è nativa della sua blockchain e viene data come ricompensa ai minatori (in pratica solo potenti computer) che elaborano le transazioni. Le monete di criptovaluta pagano anche commissioni di transazione sulla blockchain di una criptovaluta. Ad esempio, BTC viene dato come ricompensa ai minatori di criptovalute che elaborano transazioni sulla blockchain di Bitcoin. Questi minatori di criptovaluta hanno anche guadagnato le commissioni di transazione pagate in BTC.
Al contrario, un token di criptovaluta è una risorsa digitale personalizzabile che esiste sulla blockchain di una criptovaluta. A differenza delle monete, che rappresentano direttamente un mezzo di scambio proposto, i token crittografici rappresentano una risorsa. Questi token possono essere tenuti per valore, scambiati e puntati per guadagnare interessi. A differenza delle monete, i token possono scegliere di non essere vincolati a una singola blockchain, guadagnando flessibilità e diventando più facili da scambiare.
I token vengono utilizzati con applicazioni decentralizzate (DApp) e di solito sono costruiti su una blockchain esistente. Un esempio è Hivecoin di Markethive, attualmente integrato nella Blockchain di Solana . I token di criptovaluta possono essere utilizzati per ogni genere di cose e hanno portato ad alcune applicazioni entusiasmanti, come la finanza decentralizzata (DeFi), i token non fungibili (NFT) e gli ecosistemi crittografici emergenti nei social media e nel marketing .
Il punto chiave qui è che il creatore di un token di criptovaluta può darsi il controllo totale sui trasferimenti di quel token, sulla fornitura di quel token, ecc. Alcuni stablecoin sono token di criptovaluta che rispecchiano il prezzo delle valute fiat, principalmente il dollaro USA. Quindi, nel caso di stablecoin centralizzate controllate centralmente dalle società che le hanno emesse, qualsiasi CBDC emesso come token di criptovaluta funzionerà probabilmente in modo simile.
Per il contesto, diamo un'occhiata all'economia dell'attuale sistema finanziario . Le banche centrali di tutto il mondo hanno il compito di incoraggiare la crescita economica mantenendo l'inflazione sotto controllo. Lo fanno alzando e abbassando i tassi di interesse. Quando i tassi di interesse sono bassi, il prestito diventa conveniente, rendendo il risparmio meno attraente. Ciò incentiva gli individui e le istituzioni a spendere piuttosto che a risparmiare, il che aumenta la crescita economica. Tuttavia, aumenta anche l'inflazione poiché circola più denaro con tassi di interesse bassi.
Quando i tassi di interesse sono alti, il prestito diventa costoso, rendendo il risparmio più attraente. Ciò incentiva gli individui e le istituzioni a risparmiare piuttosto che a spendere, il che riduce la crescita economica. Tuttavia, diminuisce anche l'inflazione poiché c'è meno denaro in circolazione quando i tassi di interesse sono alti.

Fonte immagine: PricedInGold.com
Il grosso problema con questo modello economico è che il denaro può essere facilmente creato, ma toglierlo dalla circolazione è molto più impegnativo. Ciò porta inevitabilmente all'inflazione a lungo termine. L'inflazione a lungo termine non era un problema perché le valute fiat erano sostenute dall'oro. Ciò limita la quantità di denaro che potrebbe essere creata in un'economia perché è stato necessario acquisire più oro per emettere più denaro.
Tuttavia, questo limite è stato revocato quando il gold standard è crollato nel 1971 . E da allora, abbiamo assistito a quella che può essere descritta solo come inflazione a lungo termine, con i prezzi di molti asset che esplodono in termini fiat pur rimanendo invariati se quotati in oro.
Tuttavia, è diventato chiaro che questa inflazione non è apparsa nelle statistiche ufficiali sull'inflazione fino a tempi molto recenti perché sono state adeguate e sottostimate da quando sono state introdotte per farle sembrare meno gravi. Questa inflazione sta iniziando a comparire nelle statistiche ufficiali , il che significa che è persino peggiore di quanto rivelano le autorità.
Individui e istituzioni hanno assunto livelli di debito record quando i tassi di interesse erano bassi, il che significa che un aumento eccessivo dei tassi di interesse si tradurrebbe in una catastrofe economica poiché questi individui e istituzioni non sarebbero in grado di ripagare i propri debiti.
È anche evidente che molti governi hanno livelli di debito record e stiamo già assistendo ai primi segnali di default in alcuni paesi. In breve, l'offerta di moneta è cresciuta così tanto che l'inflazione è fuori scala. E aumentare i tassi di interesse non è un'opzione a causa di tutto il debito accumulato nel sistema finanziario nel corso degli anni.
Dal punto di vista delle banche, le CBDC offrono una soluzione a questa situazione. Questo perché, in un sistema CBDC, una delle tante caratteristiche è che sarà possibile per la banca centrale distruggere denaro oltre che emetterlo facilmente. Per cominciare, ci saranno due tipi di CBDC. Individui e istituti finanziari selezionati utilizzeranno CBDC all'ingrosso e persone normali come te e io utilizzeremo CBDC al dettaglio.

Fonte immagine: Technode.global
Ciò significa che ci sarà un sistema finanziario per le persone al potere e un altro per tutti gli altri. Ora, oltre a poter creare e distruggere denaro, i CBDC al dettaglio consentiranno alle banche centrali di;
Le istituzioni finanziarie hanno discusso apertamente di tutte le caratteristiche di cui sopra dei CBDC. La parte più folle è che è necessario un continuo aumento del controllo centralizzato per impedire l'implosione dell'attuale sistema finanziario, almeno per quanto riguarda le banche centrali ei governi.
Qualsiasi alternativa comporterebbe la rinuncia in tutto o in parte al controllo delle banche centrali e dei governi sul sistema finanziario. Preferirebbero di gran lunga vedere il sistema finanziario radere al suolo piuttosto che perderne il controllo. Questo è il motivo per cui l'FMI ha raccomandato apertamente ai paesi di utilizzare i CBDC per combattere l'adozione della criptovaluta per mantenere tale controllo. Molte istituzioni stanno persino cercando di spazzare via l'industria delle criptovalute.

Immagini tratte da imf.org.pdf
Dipende dalla moneta o dal gettone di cui stiamo discutendo riguardo all'economia delle criptovalute. Il BTC di Bitcoin è la scelta ovvia a cui fare riferimento come esempio poiché è probabilmente il più grande concorrente di criptovalute dell'attuale sistema finanziario. A differenza delle valute legali, BTC ha un'offerta massima di 21 milioni. Questa fornitura viene creata lentamente nel tempo e ogni quattro anni la quantità di nuovi BTC estratti o creati viene dimezzata.
Si ritiene che l'ultimo BTC verrà estratto intorno al 2140. Come dettato dall'economia di base, una graduale diminuzione dell'offerta combinata con la stessa o maggiore domanda si traduce in un prezzo più alto. Nel corso degli anni, Bitcoin ha visto un'adozione esponenziale che ha aumentato la domanda, mentre la nuova offerta di BTC è diminuita, determinando l'azione dei prezzi mostrata di seguito.

Fonte immagine: coinmarketcap.com
Il graduale apprezzamento del prezzo di BTC ha incentivato milioni di computer a elaborare transazioni sulla blockchain di Bitcoin, il che l'ha resa altamente decentralizzata e, quindi, molto sicura. In effetti, si ritiene che Bitcoin sia la rete di pagamento più sicura del pianeta.
La parte migliore è che mentre il prezzo di BTC continua a salire, la blockchain di Bitcoin continuerà solo a decentralizzarsi. Questo lo rende il livello di base ideale per costruire tecnologie finanziarie aggiuntive e molti progetti e aziende crittografiche stanno sfruttando la blockchain Bitcoin per la sua sicurezza. Poiché BTC sta aumentando di valore nel tempo, anche rispetto all'oro, questo crea un forte incentivo a risparmiare piuttosto che spendere BTC.
Con le criptovalute, hai la possibilità di auto-custodia , il che significa che puoi tenere le tue monete e gettoni in un portafoglio digitale che controlli completamente. Poiché le informazioni personali non sono necessarie per creare un portafoglio di criptovaluta, tutte le transazioni di criptovaluta sono pseudonime per impostazione predefinita.
A meno che tu non stia tenendo la criptovaluta nel tuo portafoglio crittografico personale, è probabile che sia archiviata in un portafoglio di custodia, che include gli scambi di criptovaluta. Ciò significa che la crittografia è tecnicamente di proprietà di qualcun altro sotto il tuo nome. Potresti pensare di avere il controllo sulla tua crittografia con una tale configurazione, ma in realtà il custode ti consente di effettuare transazioni solo se rispetti i loro termini e condizioni.
L'auto-custodia semplicemente non rientra nell'equazione per i CBDC. Se tutti i termini e le condizioni, o oserei dire, le restrizioni sopra menzionate, non lo rendessero abbastanza chiaro, la banca centrale manterrà tutte le tue partecipazioni CBDC e alla fine deciderà cosa puoi o non puoi fare con il tuo denaro digitale.
Per quanto riguarda la privacy, ritengo che questa frase da uno dei rapporti CBDC della Banca dei regolamenti internazionali (BRI) riassuma "Il completo anonimato con i CBDC non è possibile". Questo perché la banca centrale deve essere in grado di tenere traccia di tutto in modo specifico per imporre questo tipo di controlli totalitari.
Inutile dire che ti verrà richiesto di completare il protocollo KYC. Inoltre, secondo il rapporto sulla valuta digitale del World Economic Forum , le banche centrali assegneranno alla tua identità digitale un punteggio di credito sociale distopico, determinando ciò che puoi e non puoi fare. Il risultato sarà una totale assenza di privacy con i CBDC, il che è un grosso problema perché la privacy è necessaria per la libertà finanziaria.
Le transazioni CBDC che non ti appartengono non saranno visualizzabili, il che significa che solo la banca centrale può vedere cosa sta succedendo dietro le quinte. Ciò si applicherà anche a livello di rete perché la tecnologia alla base di una CBDC sarà probabilmente una fonte chiusa.
Quindi come sarebbe un sistema economico basato su criptovaluta rispetto a un sistema basato su CBDC? Come accennato in precedenza, il valore di BTC è aumentato nel tempo, anche rispetto all'oro, creando un forte incentivo a risparmiare piuttosto che spendere BTC. Ciò rende un'economia basata su BTC analoga a quella in cui i tassi di interesse sono costantemente alti, il che significa che l'inflazione sarebbe molto bassa o addirittura negativa.
Logicamente, ciò significa che un'economia basata su BTC è anche quella in cui sarebbe più costoso prendere in prestito e ciò potrebbe limitare l'espansione economica. Nel peggiore dei casi, ciò potrebbe portare a una spirale mortale deflazionistica, in cui la spesa diminuisce, con conseguenti prezzi più bassi, produzione inferiore e così via, fino alla morte dell'economia.
Il fatto è che la minaccia di una spirale mortale deflazionistica non è altro che una "teoria del complotto sulla finanza fiat", come evidenziato dal fatto che l'economia è stata deflazionistica per la maggior parte della storia umana. Questo semplicemente perché l'innovazione rende tutto più economico col passare del tempo e la tendenza deflazionistica cambia solo ogni volta che una banca centrale decide di accendere la stampante di denaro.

Fonte immagine: Adioma.com
Inoltre, un'economia basata su BTC non richiede necessariamente l'utilizzo di BTC come valuta. BTC potrebbe diventare il denaro forte che sostiene una valuta più elastica, allo stesso modo in cui l'oro è stato utilizzato per sostenere le valute nazionali, e quel sistema ha funzionato abbastanza bene. Ironia della sorte, un'economia basata sulla CBDC affronterebbe lo stesso tipo di rischi deflazionistici per ragioni simili.
Ad esempio, uno stato CBDC è considerato un bene rifugio agli occhi dell'investitore medio. Diverse banche centrali hanno notato questo stato come il motivo principale per cui non si stanno affrettando con i loro lanci di CBDC. Una CBDC potrebbe sottrarre miliardi o addirittura trilioni di dollari dal sistema finanziario tradizionale. E questo include i titoli di stato, che sono anche visti come beni rifugio e considerati equivalenti in contanti da investitori esperti e autorità di regolamentazione.
I tassi di interesse sui titoli di stato determinano i tassi di interesse nell'economia più ampia, che sono dettati dalla domanda e dall'offerta. Se tutti iniziassero a vendere titoli di stato per CBDC a causa di una crisi finanziaria o geopolitica, ciò farebbe salire alle stelle i tassi di interesse nell'economia, portando infine a una spirale mortale deflazionistica di livello successivo e, potenzialmente, persino a un completo default del governo e crollare. Anche se le banche centrali mettessero in atto misure programmatiche per prevenire questo scenario, un'economia CBDC metterebbe comunque le banche centrali in diretta concorrenza con le banche commerciali.
La Banca dei regolamenti internazionali ha ammesso nel suo rapporto CBDC, "un tema comune è che mantenere la redditività delle banche sarebbe una sfida". La Banca dei regolamenti internazionali ha anche stabilito che l'unico modo in cui una banca potrebbe rimanere redditizia sarebbe aumentare i tassi di interesse. Ciò renderebbe i prestiti estremamente difficili e si tradurrebbe in condizioni economiche scadenti a causa della deflazione.
Tuttavia, sembra che l'élite finanziaria abbia una soluzione, e questo è un CBDC sintetico, che è stato definito dal World Economic Forum nel loro rapporto CBDC e stable coin. Una CBDC sintetica comporterebbe la presenza di un emittente centralizzato di stablecoin che detiene gli asset a sostegno della sua stablecoin presso la banca centrale di un paese. Come discusso in questo articolo , le due più grandi stablecoin regolamentate sono supportate quasi interamente da equivalenti in contanti, e questo è il "codice" per il debito pubblico.
Questo è abbastanza intelligente perché significa che chiunque acquisti una stablecoin regolamentata sta finanziando il governo degli Stati Uniti acquistando indirettamente debito pubblico, il che mantiene bassi i tassi di interesse e consente al suo fiat ponzi di continuare.
Fonte immagine: Markethive.com
Dopo aver studiato vari rapporti e aver seguito questi argomenti, probabilmente non c'è alcuna possibilità che i CBDC raggiungano l'adozione di massa. Ci sono alcune ragioni per questo;
In primo luogo, la Banca dei regolamenti internazionali ha rilevato che solo il 4-12% delle persone nei paesi sviluppati adotterebbe volontariamente le CBDC. Questo è significativamente inferiore agli attuali tassi di adozione per la criptovaluta. Il fatto che le istituzioni finanziarie stiano studiando le criptovalute per ricreare la stessa curva di adozione con le CBDC ne è la prova.
In secondo luogo, le persone che sanno come creare tecnologie di registro distribuito stanno meglio lavorando su una blockchain piuttosto che su un database distribuito. La creazione di una moneta o di un token di criptovaluta che fa qualcosa di utile e di valore può portare a profitti astronomici e non manca l'approvazione sociale. Essere coinvolti nella creazione di una CBDC genererà al massimo uno stipendio a sei cifre e sarà visto come il nemico della società agli occhi di molti.
Ultimo ma non meno importante, le banche centrali stanno perdendo la narrativa sulle CBDC. La consapevolezza delle masse è in continuo aumento, con orde di cittadini preoccupati che fanno sentire la loro voce in tutto il mondo, fisicamente e virtualmente, su migliaia di media Internet in cerca di verità.
Più persone si rendono conto di quanto siano distopiche queste CBDC , più difficile sarà per i governi implementarle. Stiamo già iniziando a vedere i politici negli Stati Uniti e altrove proporre progetti di legge per impedire alle loro banche centrali di emettere CBDC, ed è perché sono consapevoli che i loro elettori non vogliono l'ID digitale/CBDC.
La "penna è più potente della spada" è un adagio coniato nel 1839, e questa frase rimane comunemente conosciuta e usata 182 anni dopo. O forse possiamo usare una versione più aggiornata di un "palo è più potente di una pistola". Quindi, passa parola ai non risvegliati per assicurarti che conoscano la differenza tra le valute digitali della banca centrale e le criptovalute oneste.